比較推奨販売とは?イ方式・ロ方式・ハ方式の違い
——2028年3月の施行までに、
比較推奨販売とは、複数の保険商品を比較して説明したり、その中から特定の商品を選んで勧めたりすることです。複数の保険会社を扱う乗合代理店には、何を比較し、なぜその商品を勧めるのかを顧客に説明するルールがあります。本記事では、イ方式・ロ方式・ハ方式の違い、2028年3月の改正で変わること、代理店が会社として準備することを基本から整理します。
目次
比較推奨販売とは——対象と基本のルール
比較推奨販売に関する説明のルールは、原則として二以上の所属保険会社等を有する保険募集人が対象です。根拠は、保険業法第294条第1項の情報提供義務に基づく、保険業法施行規則第227条の2第3項第4号です。なお、所属先が二以上あることと、個々の募集で比較可能な同種の商品があることは別です。生保1社・損保1社という社数だけで、すべての商品について比較・推奨の説明が必要になるわけではありません。
複数社を扱う代理店に対して、顧客は「各社の中から自分に合うものを選んでくれる」と期待します。その期待と実際の選び方とのずれを生まないよう、比較した内容や、特定の商品を勧める理由を説明することが求められます。
また、保険業法第294条の3は、保険募集人に業務の規模・特性に応じた体制整備を求めています。募集人が説明できるようにするためには、会社として推奨基準や確認方法を定める必要があります。
イ・ロ・ハの違い
現行の保険業法施行規則では、説明・提案の場面を「イ・ロ・ハ」に分けています。イは商品を比較して説明する場合、ロとハは特定の商品を選んで提案する場合です。「方式」は実務上の呼び方で、代理店ごとに一つを選ぶ区分ではありません。比較説明をしたうえで推奨するなど、同じ募集の中でイとロの両方に関わる場合もあります。
| 区分 | どんな場面か | 顧客に説明すること | 改正後 |
|---|---|---|---|
| イ | 複数の商品を比べて示す | 比較した内容 | 存続 |
| ロ | 顧客の意向に沿って選び、勧める | 比較できる商品の概要と、勧める理由 | 勧めるときの原則になる |
| ハ | 意向に沿って選ばずに、勧める | 勧める理由 | 廃止 |
例えば、自動車保険のA社とB社の補償内容や保険料の違いを比べて説明するのがイです。そのうえで、顧客が重視する補償や保険料に照らしてA社を選び、その理由を説明して勧めるのがロです。
一方、現行のハは、ロによる選別をせずに商品を提案する場合で、「事務手続の都合上、自動車保険はA社をご案内しています」といった代理店側の事情を理由とする方法も含みます。2028年3月1日にはハが廃止されます。改正後、二以上の比較可能な同種の保険契約から提示・推奨する場合には、顧客の意向に沿って選別し、契約の概要と提案理由を説明することになります。
なぜハは廃止されたのか
ハの廃止は、代理店側の利益を優先した推奨によって、顧客の適切な商品選択の機会が妨げられることを防ぐための見直しです。特定の不祥事への対応にとどまらず、顧客の最善の利益を重視する制度の考え方に基づいています。詳しい背景は、関連コラム「「ハ方式廃止」で本当に変わるものは何か」で解説しています。
改正後、提示・推奨するときに求められること
改正後の監督指針(Ⅱ-4-2-9(5))は、比較説明と推奨販売について求める対応を具体化しています。推奨販売の主なポイントは、次の5つです。
比較可能な同種の保険契約の中から、顧客の意向に沿って選別したことが前提です。
保障(補償)内容、保険料水準、特約など、顧客が重視する事項と結びつけて説明します。
ほかの選択肢があることに加え、顧客の求めに応じて、それらの概要や契約内容を説明する旨も伝えます。
「おまかせします」の一言だけを根拠に、代理店が自由に選ぶことは認められません。
手数料水準の高さ、販売目標、保険会社からの便宜供与などを理由とした誘導は、不適切とされています。
資本関係や事務手続などの代理店側の事情を顧客に説明すれば、それを理由に推奨してよい、ということではありません。取扱範囲の説明と、その範囲内で顧客の意向に沿って商品を選ぶことは、分けて考える必要があります。
実務で迷いやすい論点——金融庁の回答から
実務上の疑問については、金融庁のパブリックコメントへの回答も参考になります。ここでは、基本となる3つを取り上げます。
| 論点 | 金融庁の考え方(要旨) | 自社で確かめること |
|---|---|---|
| 比較の対象になる範囲 | 代理店委託契約や覚書で取り扱うこととされている契約が前提。社内規則だけで絞り込み、対象外にすることは適切でない | 委託契約・覚書の内容と、実際に扱っている商品が一致しているか |
| 全社で見積もる必要があるか | 全案件で全社の商品を網羅的に見積・説明することまでは求めていない。規模や業務の特性に応じた実効的な体制が必要 | 顧客の意向に沿って対象を選別する基準と、説明・記録の方法を決めているか |
| 「おまかせ」と言われたとき | その発言だけで代理店が任意に選ぶのは適切でない。重視する点を確かめて意向の形成に努め、それでも不明確なら、当初の意向や属性を踏まえ合理的な基準で推奨する | 推奨を前提に顧客に特定の発言をさせる話法や導線がないか |
出典:金融庁「コメントの概要及びコメントに対する金融庁の考え方」(2026年8月28日)をもとにKIBAN作成。右列はKIBANの整理です。
取扱範囲を保険会社との契約で確認することと、その範囲内で顧客の意向に沿って選ぶことの両方が必要です。
関連コラム:取扱範囲の考え方は「取扱保険会社を減らせば、比較推奨対応は楽になるのか」、意向がはっきりしない顧客への対応は「「お任せします」と言われたとき、代理店は何を決めておくべきか」をご覧ください。
会社として整える体制——募集人任せにしないために
比較推奨販売を継続して適切に行うには、会社として次の流れを整えます。
確認・検証では、保険会社からの便宜供与や出向が、顧客の適切な商品選択を妨げていないかも確認します。
新しい帳票を一律に作るのではなく、まず既存の面談記録や対応履歴で、顧客の意向、推奨理由、説明内容を後から確認できるかを確かめます。不足があれば記録方法を補い、保存期間や確認担当、確認の頻度も定めます。
いつから——2028年3月1日に施行
改正後の保険業法施行規則は2028年3月1日に施行され、監督指針も同日から適用されます。2026年8月28日の公布から、約1年半の準備期間が設けられています。
ただし金融庁は、施行日を待たず、可能な限り速やかに体制を整えることが望ましいとしています。意向把握義務や権限明示義務は今回の改正の対象外で、現在も適切な対応が必要です。
施行までに決めておくこと——5つの領域
具体的な準備は、会社としての方針を決めることから始まります。KIBANでは、経営として検討する論点を次の5つの領域に整理しています。
1. 事業方針と取扱範囲——乗合を維持するか、絞るか
どの保険会社・商品を扱うかを整理し、新規募集、保全のみ、委託終了予定などの実態と、委託契約・覚書の内容を確かめます。
2. 方式と比較対象——商品群・募集の場面ごとに、どう臨むか
商品群や新規・更改などの募集場面に応じて、何を比較対象とし、どのように説明・推奨するかを整理します。
3. 意向把握と推奨基準——何を理由に勧めるのか
顧客が重視する点をどう確かめ、何を理由に勧めるかを定めます。ハに頼ってきた提案がある場合は、顧客の意向に沿う提案へ見直します。
4. 利害管理と記録——後から説明できるか
手数料や便宜供与などが推奨をゆがめていないか、顧客の意向と推奨理由を記録から追えるかを、誰がどう確認するか決めます。
5. 採算と移行——続けられる募集モデルか
面談、商品情報の管理、教育、システムなどの負荷と費用を見積もり、一部の店舗や商品で試行してから全社へ広げます。
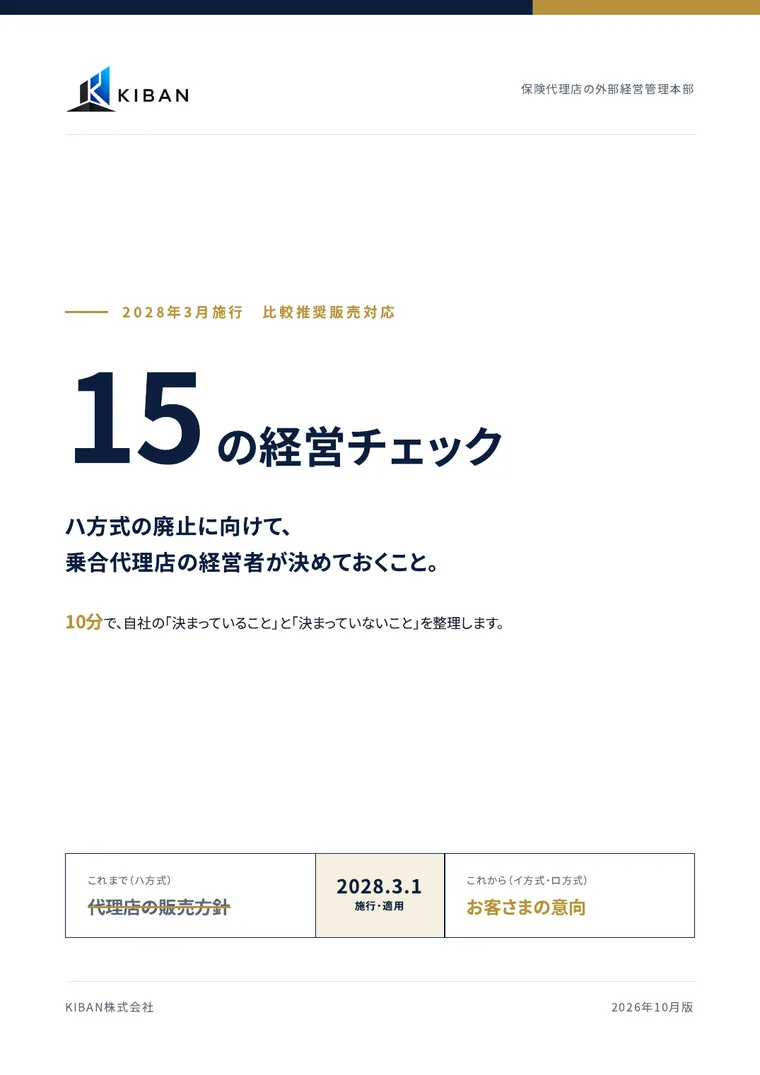
この5つの領域を、15の問いで確かめませんか。
無料PDF「15の経営チェック」は、この5領域を3問ずつ、計15問で確認するチェックシートです。「決定済み/検討中/未着手」で答え、経営会議で話し合う論点の整理にお使いいただけます。
15の経営チェック(PDF)を受け取るよくある質問
一社専属の代理店にも関係しますか。
本記事で扱う乗合代理店の比較推奨販売ルールとは対象が異なりますが、意向把握や情報提供などの募集の基本的な義務は共通です。比較説明をする場合にも、顧客に誤認を与えない適切な説明が必要です。
ロで販売してきた代理店は、何もしなくてよいのですか。
現在ロで対応している代理店も、推奨理由の具体性、ほかの選択肢に関する説明、記録・検証の体制が、改正後のルールに沿っているか確認する必要があります。
まとめ——KIBANからの提言
比較推奨販売の基本は、何を比べ、顧客のどの意向を踏まえて勧めるのかを説明することです。ハの廃止を踏まえ、取扱範囲と推奨基準を整理し、募集人が実行できる手順と、記録・検証の仕組みを会社として整える必要があります。
まずは、自社の募集がどの場面に該当し、推奨理由をどう説明しているかを確かめてみてください。
KIBANは、保険代理店の外部経営管理本部として、経営方針の整理から現場で続けられる運用・検証の仕組みづくりまでをお手伝いしています。
※本記事は、2026年8月28日に金融庁が公表した資料に基づく一般的な解説です。
参照した主な情報源
- 金融庁「令和7年保険業法改正に係る内閣府令等及び『保険会社向けの総合的な監督指針』等の一部改正(案)に対するパブリックコメントの結果等の公表について」(2026年8月28日) https://www.fsa.go.jp/news/r8/hoken/20260828/20260828.html
- 同 別紙1「コメントの概要及びコメントに対する金融庁の考え方」 https://www.fsa.go.jp/news/r8/hoken/20260828/01.pdf
- 同 別紙2「保険業法施行規則及び金融サービス仲介業者等に関する内閣府令の一部を改正する内閣府令(新旧対照表)」 https://www.fsa.go.jp/news/r8/hoken/20260828/02.pdf
- 同 別紙3「『保険会社向けの総合的な監督指針』の一部改正(新旧対照表)」 https://www.fsa.go.jp/news/r8/hoken/20260828/03.pdf
- 保険業法施行規則 第227条の2(e-Gov法令検索) https://laws.e-gov.go.jp/law/408M50000040005#Mp-Pa_3-Ch_4-At_227_2
- 保険業法 第294条・第294条の3(e-Gov法令検索) https://laws.e-gov.go.jp/law/407AC0000000105
比較推奨販売への対応について、ご相談ください。
「15の経営チェック」で整理した論点や、取扱範囲・推奨基準などのお悩みを、30分の無料相談でお聞かせください。個別の法的判断が必要な点は、弁護士などの専門家と連携して進めます。
無料相談を予約するまずは論点を確かめたい方へ。無料PDF「15の経営チェック」と、比較推奨経営設計プログラムのご案内はこちら。
比較推奨経営設計プログラムを見る