比較推奨経営設計プログラム損保を主力とする乗合代理店の経営者の皆さまへ
比較推奨対応は、システム選びから始めない。
まず募集モデルを、経営が決める。
ハ方式の廃止で、推奨の出発点は代理店の方針から顧客の意向に変わります。乗合を続けるのか、取扱範囲を絞るのか、その採算は成り立つのか。KIBANは、この経営判断と、募集人が説明・記録できる運用づくりを一緒に進めます。
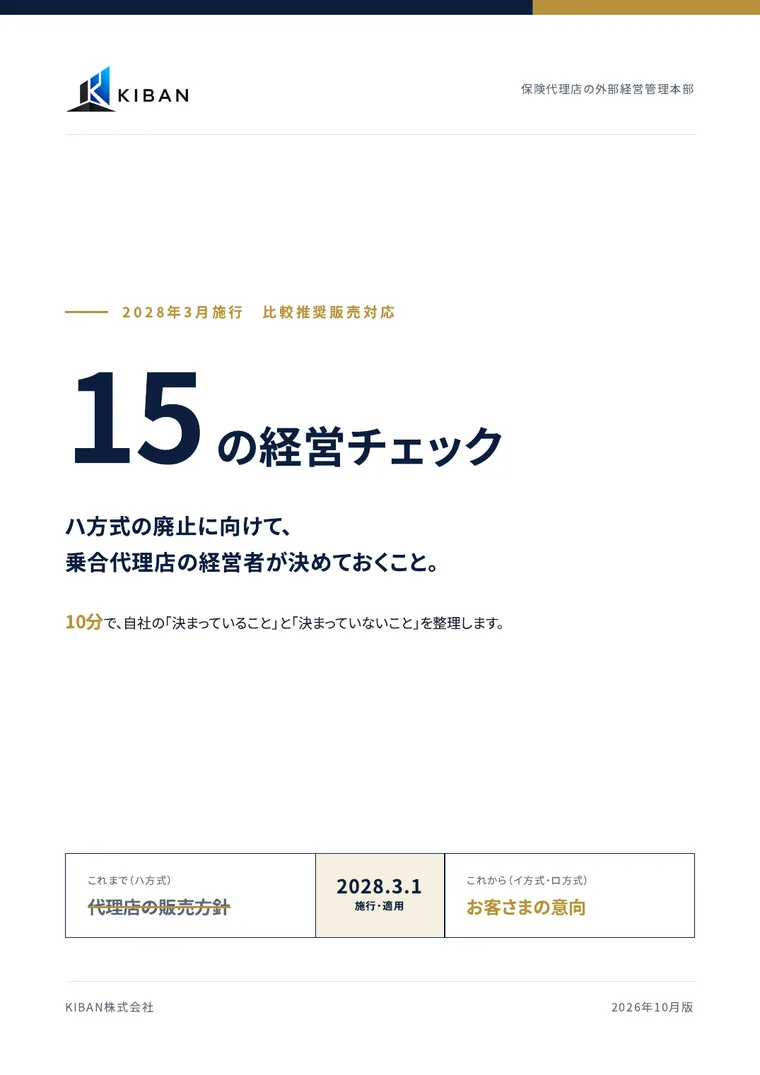
A4・全11ページ/回答は約10分
代理店独自の理由で、勧める保険会社・商品を選ぶ
意向を確かめ、それに沿った提案と推奨の理由を説明・記録する
施行まで1年半を切りました。決めることは、募集フローより先にあります。
帳票やシステムの改修は、何を扱い、どの基準で勧めるかが決まって初めて設計できます。試行と修正の期間を考えると、経営判断に使える時間は長くありません。
- 2028年3月1日 施行
- 比較推奨販売に関する改正内閣府令の施行と監督指針の適用。代理店独自の推奨理由による推奨販売(ハ方式)は廃止されます。
- 施行前の体制整備
- 金融庁は、施行日を待たず可能な限り速やかに体制整備を行うことが望ましいとしています。
- 別個登録の廃止案
- 2026年9月11日、支店ごとに異なる損保会社の指導を受ける運営を見直す監督指針改正案が公表されました(意見募集は2026年10月13日締切)。
出典:金融庁 2026年8月28日公表「令和7年保険業法改正に係る内閣府令等及び『保険会社向けの総合的な監督指針』等の一部改正(案)に対するパブリックコメントの結果等の公表について」、2026年9月11日公表「『保険会社向けの総合的な監督指針』の一部改正(案)の公表について」
保険会社の対応ガイドだけでは決められない、3つの経営の問い。
乗合を維持するか、取扱範囲を絞るか
比較できる商品を揃え続ける負荷と、顧客ニーズを満たす範囲。どちらを取るかで、募集モデル全体が変わります。
商品群・募集局面ごとに、どの方式で臨むか
個人損保、法人損保、更改、共同保険。同じ代理店でも、比較説明(イ)と意向に沿う推奨(ロ)の使い分けは一律ではありません。
負担増に対して、事業採算が成り立つか
面談時間、商品情報の管理、教育、システム費用。新しい募集モデルを続けられる収益構造かどうかを確かめます。
店舗ごとに取扱範囲を定める運営も、合理的な理由があり、委託契約等で範囲を明確にして管理されていれば、一律に否定されるわけではありません。自社の運営の理由と管理の実態を確かめることが出発点です。ハ方式に依拠してきた代理店ほど、この判断の影響は大きくなります。特定の保険会社への実績集中そのものを問題視するのではなく、その理由と顧客の意向、説明・記録の実態から出発します。
経営が決めた推奨方針と、現場で実際に勧めている商品は、一致していますか。
KIBAN外部監査で用いている「経営認識と現場実態のギャップ」の視点を、比較推奨の設計に生かします。方針を決めるだけでなく、現場で同じように運用できるかまで確かめます。
経営者が考えている状態
- 推奨基準は全社共通だ
- 意向はきちんと聞いている
- 理由は説明できている
現場で起きていること
- 拠点ごとに勧める会社が違い、理由を説明できない
- 「お任せ」で話が進んでいる
- 記録から理由が読み取れない
経営者は「当社は顧客本位で選んでいる」と考えている。しかし案件記録を見ると、同じ条件の顧客でも拠点によって提案先が固定されており、その理由や管理の根拠が残っていない。
更改では「前年どおり」が当然とされ、意向の変化やリスクの変化を確かめた記録が残っていない。
60秒セルフ診断
経営者の感覚で結構です。「はい」と言い切れない項目が、まず決めるべき論点です。
無料PDF「15の経営チェック」について
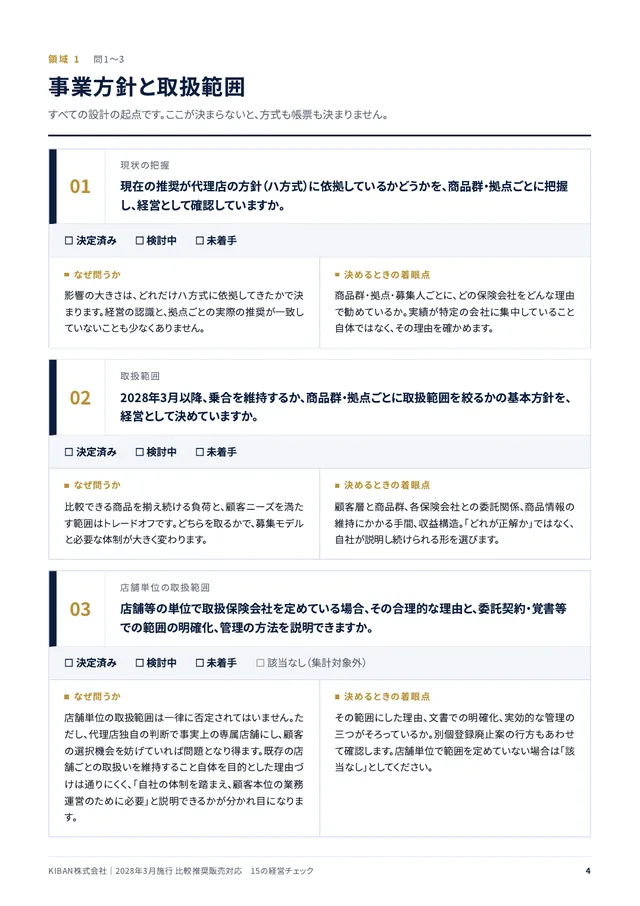
15の問いに答えながら、自社で「決まっていること」と「決まっていないこと」を整理するためのチェックシートです。経営者ご自身が、10分ほどで回答できます。
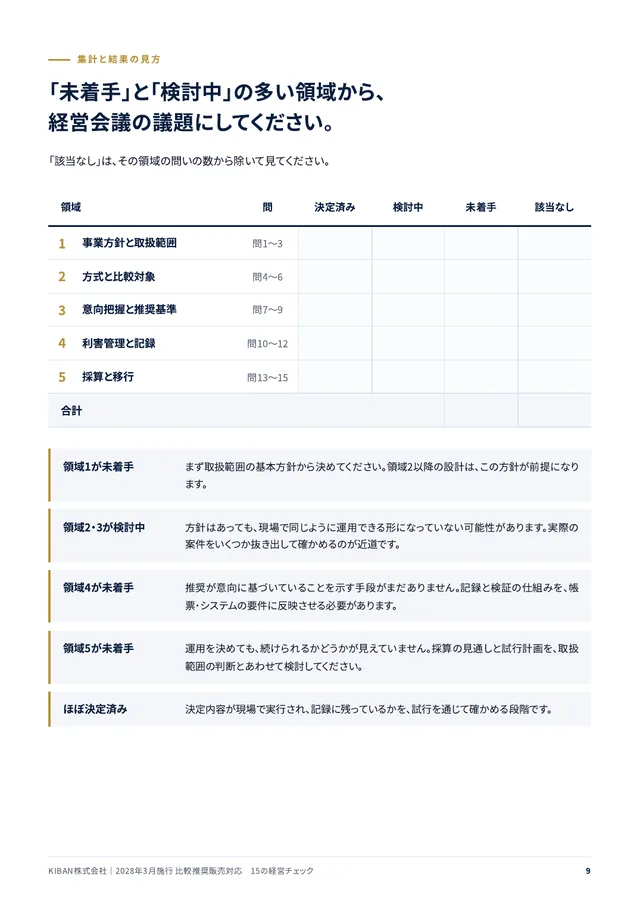
- 問1〜3事業方針と取扱範囲すべての設計の起点です。ここが決まらないと、方式も帳票も決まりません。
- 問4〜6方式と比較対象同じ代理店でも、商品群や募集の場面によって適した方式は異なります。
- 問7〜9意向把握と推奨基準推奨の出発点は、代理店の方針からお客さまの意向へと変わります。
- 問10〜12利害管理と記録推奨が顧客の意向に基づいていることを、後から示せるかどうかです。
- 問13〜15採算と移行続けられる募集モデルでなければ、施行日を越えても定着しません。
- 「決定済み/検討中/未着手」の3段階で答えます。
- 各問に「なぜ問うか」と「決めるときの着眼点」を添えています。
- 最後に5つの領域ごとに集計し、経営会議の議題にする順番の目安にします。
経営会議で決める16の問い
KIBANの「比較推奨経営設計シート」で、決定内容・適用範囲・責任者・期限を残します。記入の順序は、対象業務と方式から始め、採算と移行判断で終えます。
1 対象業務と方式
- 事業方針どの顧客・商品領域を、どの募集モデルで扱うか
- 方式比較説明(イ)と意向に沿う推奨(ロ)の使い分け
2 商品・比較範囲・基準
- 商品戦略取扱商品・保険会社の構成
- 比較対象何を「比較可能な同種」とするか
- 意向把握重視事項をいつ、どこまで聞くか
- 意向不明確「お任せ」のときの確かめ方
- 推奨基準候補から何を根拠に選ぶか
3 利害管理
- 利益相反手数料・便宜供与等の影響の遮断と検証
- 更改意向とリスク変化の捉え方
- 特殊契約共同保険・団体扱の個別判定
4 記録・教育・検証
- 顧客説明比較項目と推奨理由の説明
- 証跡第三者が経緯を再現できる記録
- 現場運用全社基準・例外・教育の管理
- 検証改善何をどの頻度で検証するか
5 採算と移行
- 事業採算工数と収益をどう成立させるか
- 移行判断試行から全面運用への判断基準
施行日から逆算した工程
標準的な目安です。現状、保険会社の指導、システム改修の時期に合わせて組み替えます。
取扱範囲、方式、比較対象、推奨基準、利益相反、記録方針を経営判断。2月末に経営承認。
募集フロー案、帳票・システム要件、規程骨子を作成。募集人に事前周知。
店舗・募集人・商品群を限定した部分試行。案件サンプルで説明と記録を確認。
試行の不具合と負荷を分析し、システム・規程・教育・例外管理を修正。
全社に近い範囲で試行。偏り、苦情、例外、記録欠損を確認。
最終修正、規程確定、全員周知と理解度確認、経営による移行判定。
改正後の制度が施行・適用。以降は継続的な検証と改善。
まず未決の事項を洗い出し、経営として決めるところから。
最初から長期契約はお願いしません。経営設計までを先行して進め、2027年度以降の実装伴走は節目ごとにご判断いただきます。
15の経営チェック
経営者が10分で回答できる「決定済み/検討中/未着手」形式のチェックと解説。
オンライン相談
チェック結果をもとに、現状と気になる論点を伺います。
個別診断
募集実態と案件サンプルを確認し、16項目を次に必要な作業別に仕分けます。
経営設計
未決事項を経営会議で決定し、商品群・募集局面ごとの運用を仮置きします。
2027年度以降の実装伴走:募集フロー、帳票、システム要件、教育、部分試行、検証、再設計。試行結果に基づき、段階ごとに契約します。
経営判断はKIBANと、法的な論点は弁護士と。
KIBANは法律上の判断を行いません。経営と業務の設計を担い、法的な判断が必要な論点は、弁護士にご確認いただけるよう整理します。
KIBANが担うこと
- 経営判断の論点整理と経営会議の進行
- 取扱範囲・商品群・募集局面ごとの運用設計
- 事業採算と工数の見通し
- 部分試行、教育、検証と改善の伴走
弁護士にご確認いただくこと
- 方式判定・比較対象・対象外理由の法的な評価
- 利益相反の遮断・検証と記録の十分性
- 規程・帳票の法的な確認
必要に応じて弁護士をご紹介します。弁護士へのご相談・ご依頼は、御社と弁護士との直接のご契約となります。
監修足立 格 弁護士(紀希綜合法律事務所 パートナー)
本プログラムでKIBANが用いる資料は、弁護士のリーガルチェックを経ています。
東京大学法学部卒。森・濱田松本法律事務所等を経て現事務所。金融規制・保険募集管理態勢を専門とし、保険会社・保険代理店の法務を数多く手がけています。公式サイトを見る
よくあるご質問
保険会社から提供される対応ガイドと、何が違いますか?
保険会社のガイドは、主に募集フローや帳票などの手続き面を対象とします。本プログラムは、乗合を維持するか絞るか、商品群ごとにどの方式で臨むか、採算が成り立つかといった、代理店経営としての判断を支援します。保険会社の指導内容と整合するよう設計します。
自社の運用が適法かどうか、判定してもらえますか?
KIBANは法令適合性の判定や法律相談は行いません。経営判断と運用設計を支援し、法的な判断が必要な論点は、弁護士にご確認いただけるよう整理します。個別の法律相談が必要な場合は、弁護士をご紹介します。
乗合をやめる、または保険会社を絞るよう勧められるのでしょうか?
特定の方向を前提にはしません。乗合の維持、取扱範囲の絞り込み、商品群ごとの運用見直しのいずれを選ぶかは、診断の結果をもとに経営としてご判断いただきます。
KIBANは特定の保険会社と関係がありますか?
KIBANは、特定の保険会社の商品や取扱拡大を推奨する立場をとりません。保険会社との協業関係がある場合はお客さまに開示し、利害が生じうる案件は受託前に確認します。
KIBAN外部監査を受けている(受ける予定の)場合はどうなりますか?
本プログラムはコンサルティング支援であり、外部監査とは別契約です。同じ代理店で両方を提供する場合は、担当者の分離その他必要な利益相反管理を行い、状況によっては受嘱の可否を事前に検討します。
店舗ごとに取扱保険会社を決めています。見直しが必要ですか?
一律に見直しが必要とは限りません。合理的な理由があり、委託契約・覚書等で範囲を明確にしたうえで実効的に管理されていれば、許容される余地があります。一方、代理店独自の判断で店舗を事実上専属化し、お客さまの選択機会を妨げる運用は問題となり得ます。診断では、御社の運営の理由と管理の実態を整理し、弁護士に確認すべき論点を明らかにします。
更改でも、毎回比較が必要になりますか?
募集人による選別・提案を伴わない更改等については、金融庁が個別に扱いを示しています。契約類型と募集局面ごとに、どの方式で臨むかを整理します。
別個登録の廃止案は、どう反映されますか?
2026年9月11日に公表された改正案です(意見募集は2026年10月13日締切)。確定内容が公表され次第、取扱範囲や拠点ごとの運営に関する診断論点に反映します。
生保も扱っていますが、対象になりますか?
対象になります。主な対象は損保を主力とする乗合代理店ですが、保障性・貯蓄性の生命保険も商品群として業務別適用表に含めて整理します。
比較推奨経営設計シートのテンプレートはもらえますか?
シートは有償支援の中で、御社の実態に合わせて記入しながら使用します。テンプレート単体での配布は行っていません。無料の「15の経営チェック」をご活用ください。
15の経営チェック(PDF)を受け取る
お申し込み後、この画面ですぐにダウンロードいただけます。PDFのみのご請求でも構いません。
- 内容15の問い(5領域)と解説、集計と結果の見方、施行日から逆算した目安
- 形式PDF・A4・全11ページ(2026年10月版)
- 費用無料
お申し込みありがとうございます。
「15の経営チェック」は下記からダウンロードいただけます。同じ内容をメールでもお送りしています。
15の経営チェック(PDF)をダウンロード15の問いに「決定済み/検討中/未着手」でお答えいただくと、経営として決めておきたいことが整理できます。所要時間は10分ほどです。
ダウンロードできない場合やご不明な点は、下記までお問い合わせください。
KIBAN株式会社 TEL:03-6821-7951(平日10:00〜17:00)